Un client hôtelier vous demande un prix « net » pour un transfert, un autre ne jure que par le TTC, et votre comptable vous rappelle que le péage n’est pas toujours une simple ligne de plus. La TVA du transport de personnes tient pourtant en peu de règles : un taux de principe, une méthode de calcul, un traitement particulier pour les débours et quelques situations qu’il vaut mieux faire trancher par un professionnel. Ce guide les passe en revue, sans se substituer à votre expert-comptable.
Le taux de TVA du transport de personnes : 10 % en principe
Le transport de voyageurs réalisé en France relève en principe du taux réduit de 10 %. Une course VTC, un transfert aéroport en van, une navette d’hôtel, un groupe en minibus : la base est la même, le prix du transport hors taxe auquel on applique 10 %.
Taux de TVA VTC 10 % : ce qu’il couvre
Le taux s’applique au prix du transport lui-même, suppléments liés à la course compris en règle générale : prise en charge, kilomètres, attente, bagages, majoration de nuit. Ce qui pose question, ce sont les prestations qui ne sont plus vraiment du transport : un forfait excursion qui inclut des entrées de musée, un accueil avec collation, une mise à disposition longue mêlée d’autres services. Dans ces forfaits mixtes, chaque composante peut relever d’un taux différent. Posez la question avant de construire l’offre, pas au moment de la facturer.
Calculer HT, TVA et TTC sans se tromper
L’erreur la plus fréquente se fait dans le sens TTC vers HT. Elle coûte peu par course, mais beaucoup sur une année.
| Vous connaissez | Calcul | Exemple |
|---|---|---|
| Le prix HT | TVA = HT × 0,10 ; TTC = HT × 1,10 | 95,00 € HT → 9,50 € de TVA → 104,50 € TTC |
| Le prix TTC | HT = TTC ÷ 1,10 ; TVA = TTC − HT | 110,00 € TTC → 100,00 € HT → 10,00 € de TVA |
| Le piège | HT = TTC × 0,90 (faux) | 110 × 0,90 = 99,00 € : un euro de TVA en trop à reverser sur votre marge |
Deux habitudes évitent les écarts. D’abord, décidez une fois pour toutes si vos grilles sont exprimées en HT (logique avec une clientèle d’entreprises) ou en TTC (lisible pour les particuliers), et gardez la même convention dans vos devis. Ensuite, calculez la TVA ligne par ligne et vérifiez que le total tombe juste à l’euro près : un centime d’écart sur une facture groupée de quarante courses suffit à déclencher une question du service comptable du client. Pour la construction du prix lui-même, voyez la méthode pour calculer le prix d’une course VTC.
TVA, péage et débours : ce qui peut sortir de la base taxable
Un débours est une dépense que vous engagez au nom et pour le compte de votre client, et que vous lui refacturez à l’identique. Sous conditions strictes, il peut être refacturé sans TVA et sortir de votre chiffre d’affaires taxable. Les conditions habituellement rappelées sont les suivantes :
- la dépense est engagée au nom et pour le compte du client, avec son accord ;
- elle est refacturée à l’euro près, sans marge ni arrondi ;
- elle figure sur une ligne distincte de la facture ;
- vous conservez le justificatif et pouvez le présenter ;
- elle est enregistrée à part dans votre comptabilité.
Le péage est un cas discuté. Selon la façon dont il est engagé et présenté au client, un péage peut être traité comme un débours ou comme un élément du prix du transport, donc soumis à la TVA. Même chose pour un parking d’aéroport pendant une attente. Tranchez la question une fois avec votre expert-comptable, puis appliquez la même règle à toutes vos factures.
Dans Vetilys
HT, TVA et TTC figés dès la réservation
Le prix est calculé par le serveur à partir de vos règles : prise en charge, distance, durée, majorations, bagages, puis total HT, TVA et TTC. Ce détail est figé sur la réservation : un changement de tarif ne touche ni les réservations confirmées ni les factures émises.
Sur la facture, le transport porte la TVA à 10 % et le débours apparaît sur sa propre ligne à 0 %, rattaché à la mission.
La facturation dans Vetilys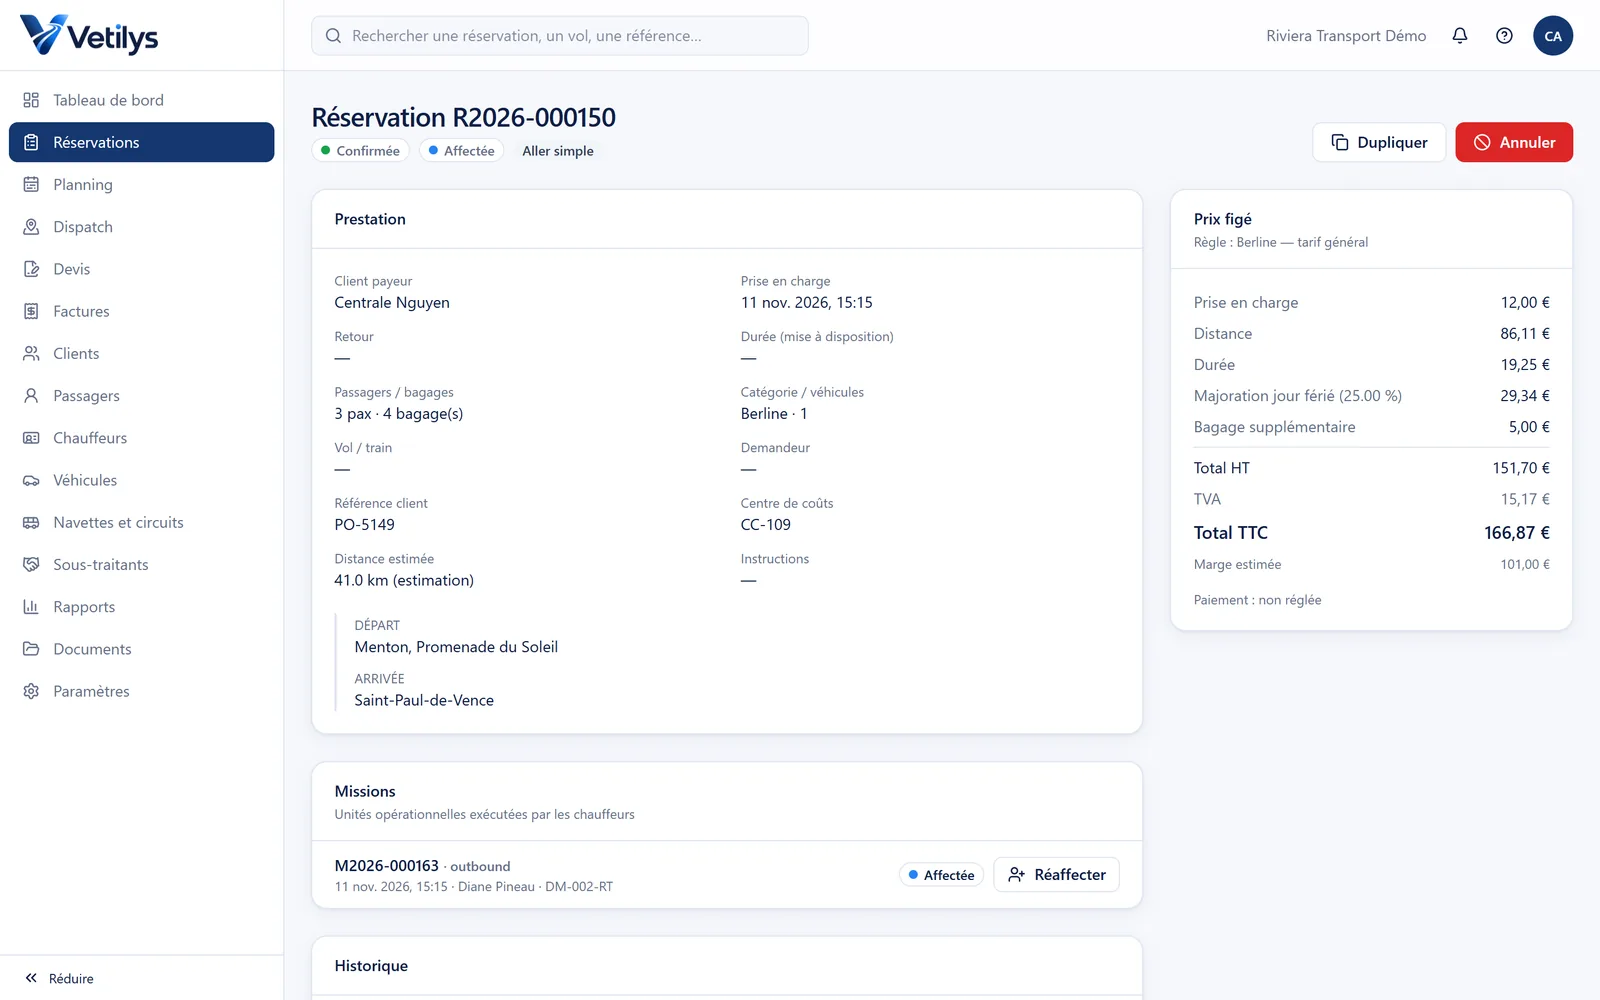
TVA transport international et autres cas à faire valider
Dès qu’une course passe une frontière, la TVA du transport de personnes demande une analyse précise. Prenons une société de Nice qui fait régulièrement Nice – Monaco, Nice – San Remo et quelques transferts vers Genève : chaque trajet n’a pas forcément le même traitement. Plutôt que d’improviser, préparez la liste de vos situations et soumettez-la à votre expert-comptable :
- les courses qui franchissent une frontière, avec le kilométrage approximatif de part et d’autre ;
- les trajets vers ou depuis Monaco, dont le régime appelle une vérification spécifique ;
- les forfaits mixtes (excursion avec entrées, accueil, restauration) ;
- les clients professionnels établis hors de France ;
- les courses que vous confiez à un confrère ou qu’un confrère vous confie : la facture entre transporteurs porte elle aussi de la TVA, sujet traité dans notre guide pour sous-traiter des courses ;
- votre propre situation si vous relevez de la franchise en base de TVA.
Les règles officielles sont publiées sur impots.gouv.fr. Pour un cas réel, un avis écrit de votre conseil vaut mieux qu’une lecture rapide d’un forum.
TVA collectée, TVA déductible : suivre ses chiffres chaque mois
La TVA que vous facturez n’est pas à vous : elle sera reversée. Une entreprise de transport qui encaisse 110 € TTC n’a gagné que 100 € HT, et c’est sur ce chiffre que se calcule sa marge. Suivez donc votre chiffre d’affaires en HT et gardez de côté la TVA collectée.
De l’autre côté, la TVA payée sur vos achats est en principe récupérable, mais pas toujours en totalité : véhicules, carburant, entretien obéissent à des règles propres selon le type de véhicule et son usage. C’est l’un des sujets où l’avis de votre expert-comptable rapporte le plus.
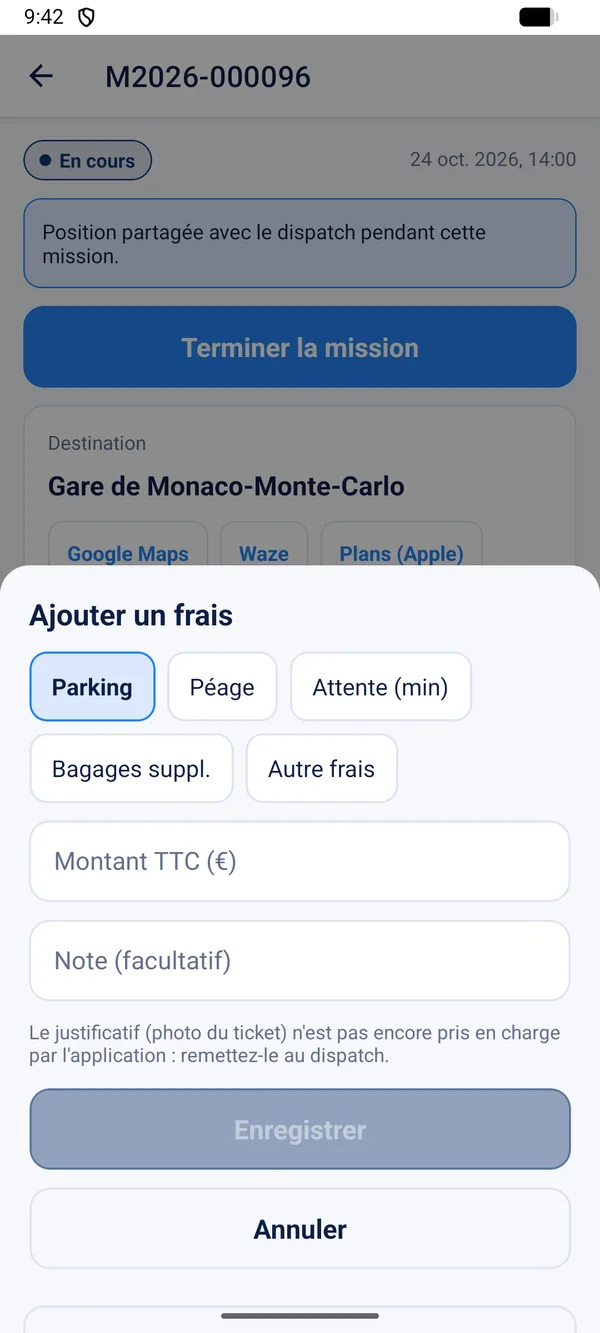
Côté terrain, la difficulté est surtout de ne rien perdre : un péage payé par le chauffeur, une attente non notée, un parking oublié. Dans l’application chauffeur de Vetilys, le conducteur saisit ses frais sur la mission (parking, péage, attente, bagages supplémentaires, autre) avec leur montant TTC et une note ; ils remontent au bureau avant la facturation.
En fin de mois, l’export comptable CSV transmet factures et règlements à votre comptable, qui retrouve la TVA ligne par ligne. Le détail des mentions à porter sur chaque facture est rassemblé dans le guide des mentions obligatoires d’une facture VTC, et la page sur le logiciel de facturation VTC présente l’ensemble du circuit. D’autres sujets de gestion sont traités dans nos guides pour l’entreprise de transport.
Quel est le taux de TVA pour une course VTC ?
Le transport de voyageurs en France relève en principe du taux de 10 %, qui s’applique au prix de la course hors taxe, suppléments liés au transport compris. Les forfaits qui mêlent transport et autres prestations, ou les trajets internationaux, demandent une analyse particulière avec votre expert-comptable.
Le péage refacturé au client est-il soumis à la TVA ?
Cela dépend de la façon dont il est engagé et refacturé. S’il remplit les conditions des débours (dépense au nom et pour le compte du client, refacturée à l’euro près, sur une ligne distincte, justificatif conservé), il peut sortir de la base taxable. Sinon, il fait partie du prix du transport. Faites trancher ce point par votre expert-comptable.
Un chauffeur VTC micro-entrepreneur doit-il facturer la TVA ?
Pas nécessairement. Une entreprise qui relève de la franchise en base de TVA ne facture pas de TVA et porte une mention spécifique sur ses factures. L’éligibilité dépend de seuils fixés par les textes : vérifiez votre situation sur impots.gouv.fr ou auprès de votre expert-comptable.
Comment retrouver le prix HT à partir d’un prix TTC à 10 % ?
Divisez le prix TTC par 1,10. Une course à 110 € TTC correspond à 100 € HT et 10 € de TVA. Ne multipliez pas par 0,90 : vous obtiendriez 99 € HT et vous reverseriez un euro de TVA de trop, prélevé sur votre marge à chaque course.
Une TVA juste sur chaque facture
Découvrez en démonstration comment Vetilys fige le prix HT, la TVA et le TTC dès la réservation, isole les débours et prépare l’export pour votre comptable.